本报记者 冷翠华
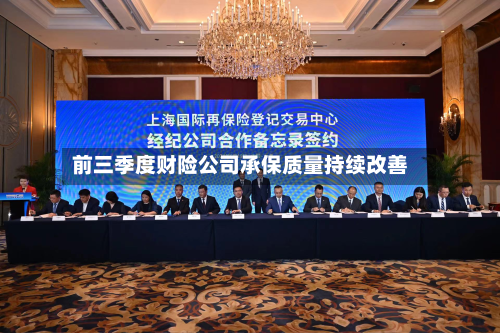
截至11月9日,已有87家财产险公司发布今年第三季度偿付能力报告。根据险企披露数据,前三季度,这87家财险公司合计取得保险业务收入约1.4万亿元,可比口径下同比增长2.4%,行业发展稳健。其中,59家财险公司综合成本率同比下降,占比近68%,行业承保质量持续改善。
分业务来看,上述87家财产险公司前三季度车险业务合计收入同比微降,非车险业务合计收入同比增长。受访人士认为,财险公司要积极挖掘新的业务增长点,持续强化风险减量管理,巩固并提升承保端业务质量。
近七成综合成本率同比下降
综合成本率是观察财险公司承保经营状况的核心指标,由综合赔付率与综合费用率构成,其低于100%,意味着财险公司承保端实现盈利。
数据显示,上述87家财产险公司中,59家前三季度综合成本率同比下降,占比约68%,承保质量持续改善。同时有46家财产险公司综合成本率低于100%。剔除业务尚在起步阶段的1家险企后,共有9家财险公司的综合成本率低于90%。
中央财经大学中国精算科技实验室主任陈辉对《证券日报》记者表示,前三季度,财产险公司经营品质持续提升主要受益于两大因素,一是车险特别是新能源车险的事故发生率和赔付率持续改善;二是非车险业务实施“报行合一”之后,行业费用率得到有效压降。《国家金融监督管理总局关于加强非车险业务监管有关事项的通知》已于2025年11月1日起实施,明确要求财险公司严格执行备案条款、费率,也就是行业所称非车险“报行合一”。
从偿付能力指标来看,截至三季度末,上述87家财产险公司的核心偿付能力充足率、综合偿付能力充足率平均达358.82%、375.12%,显著高于监管红线,行业资本实力整体充裕。不过,约六成公司的偿付能力充足率出现环比下降。
对外经济贸易大学创新与风险管理研究中心副主任龙格认为,随着非车险业务快速扩张,财险公司的资本消耗或将加快,不同险企间偿付能力将进一步分化。例如,某财险公司今年三季度末的综合偿付能力充足率和核心偿付能力充足率皆为127.8%,前者距离120%的重点核查阈值已较为接近,该公司既需要通过外源性资本补充夯实资本,也需要改善经营品质,依靠利润留存等方式提升内源性资本积累的能力。
整体保费收入稳健增长
从承保端业务发展来看,前三季度,87家财险公司合计保费可比口径下同比增长2.4%,延续稳健增长态势,基本盘依旧稳固。分险种结构看,财险公司传统核心业务中,车险保费同比微降,责任险、农业保险、健康险和意外险四大非车险保费合计同比增长8.7%,成为拉动行业保费增长的重要动力。
展望未来,龙格认为,四个业务领域有望为财险公司开辟新的增长空间:一是短期健康险;二是低空经济与科技保险;三是责任险与农业保险;四是新能源车险与智驾责任险。财险公司若要持续提升承保质量,风险减量管理尤为关键。
陈辉表示,财险公司要走出差异化的高质量发展之路,应以车险智能运营为突破口,以风险减量为核心,以产业共生为方向,以数据科技为底座,真正让财产险从“事后赔付的金融工具”,升级为“事前、事中、事后全链条风险管理与产业赋能者”。