会计准则有哪些
1、理论与实践相融合性 会计准则是指导会计实践的理论依据,同时会计准则又是会计理论与会计实践相结合的产物。会计准则的内容,有的来自于理论演绎,有的来自于实践归纳,还有一部分来自于国家有关会计工作的方针政策,但这些都要经过实践的检验。没有会计理论的指导,准则就没有科学性;没有实践的检验,准则就没有针对性。
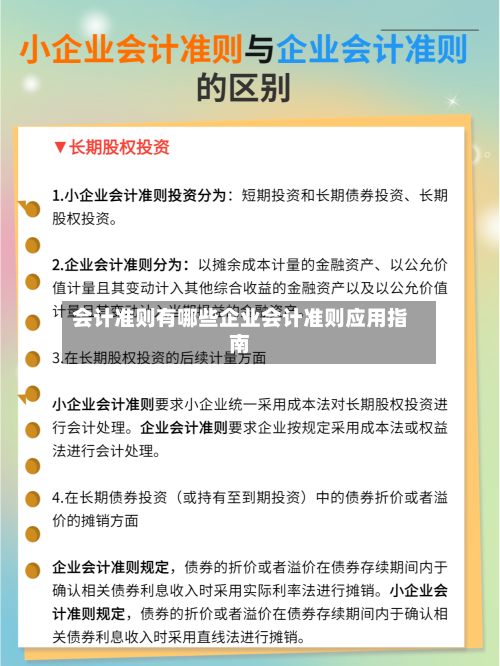
2、主要内容:包括企业会计准则、企业会计政策性文件、企业会计报表审计准则等。会计准则的制定和实施对于统一会计核算、保证会计信息的真实性、准确性和可比性,以及保护会计人员的合法权益具有重要作用。因此,会计人员在会计工作中必须严格遵守会计准则,以保证会计工作的质量。

3、企业会计准则主要包括基本准则、具体准则、应用指南和解释。基本准则 基本准则在企业会计准则体系中占据核心地位,它为制定具体准则提供了基本框架和原则。
哪些会计准则
1、定义:由行业组织制定的,针对特定行业会计工作的基本准则。主要内容:涵盖银行业会计准则、保险业会计准则、证券业会计准则、房地产业会计准则等。企业会计准则:定义:由企业自行制定的,适用于企业内部会计工作的基本准则。主要内容:包括企业会计准则、企业会计政策性文件、企业会计报表审计准则等。
2、会计六大准则包括客观性原则、实质重于形式原则、相关性原则、一贯性原则等。客观性原则要求会计核算应当以实际发生的交易或事项为依据,确保所反映的财务状况、经营成果和现金流量与实际情况相符。实质重于形式原则强调会计处理应基于经济实质而非仅仅法律形式。
3、国际会计准则(IAS)是国际财务报告的一种标准体系,其目的在于提供全球范围内财务报告的一致性和可比性。该准则涵盖了一系列的财务报告原则和详细的准则文件,以帮助全球各地的企业在财务信息披露方面遵循统一的标准。这些准则对于跨国企业和寻求国际融资的企业尤为重要。
4、基本准则 基本准则在企业会计准则体系中占据核心地位,它为制定具体准则提供了基本框架和原则。基本准则涵盖了会计目标、会计基本假设(如会计主体、持续经营、会计分期和货币计量)、会计信息质量要求(如相关性、可靠性、可理解性等)、会计要素的定义及其确认与计量原则,以及财务报告的编制要求。
5、由财政部颁布,属于财政部部门规章。自2007年1月1日起施行,是企业会计准则体系的基础。企业会计准则——具体准则:由财政部发布,属于财政部规范性文件。自2007年1月1日起在上市公司范围内施行,并鼓励其他企业执行。执行具体准则的企业将不再执行原准则、《企业会计制度》和《金融企业会计制度》。
6、国际财务报告准则(IFRS,International Financial Reporting Standards):由国际会计准则委员会(IASB,International Accounting Standards Board)制定,被超过140个国家和地区采用。IFRS提供了一套全面的框架,用于编制和呈现公开上市公司的一般目的财务报表。
会计准则有几个
会计准则主要包括以下四大类:国家会计准则:定义:由国家有关部门制定的,会计人员在会计工作中必须遵守的基本规则。主要内容:包括《中华人民共和国会计准则》、《中华人民共和国会计政策性文件》、《中华人民共和国会计报表审计准则》等。
准则就没有科学性;没有实践的检验,准则就没有针对性。
会计准则是用于规范企业会计核算和报告的一系列规则和原则,旨在确保财务信息的准确性和一致性。
会计六大准则包括客观性原则、实质重于形式原则、相关性原则、一贯性原则等。客观性原则要求会计核算应当以实际发生的交易或事项为依据,确保所反映的财务状况、经营成果和现金流量与实际情况相符。实质重于形式原则强调会计处理应基于经济实质而非仅仅法律形式。
相关性原则强调信息应有助于使用者决策,包括财务状况、经营成果和现金流量等关键信息。一贯性原则要求企业在不同期间保持会计方法的一致性,如有变更,需在附注中说明变更理由和影响。及时性原则确保会计信息及时提供给使用者,而明晰性原则则确保信息表达清晰易懂。这些原则共同构建了会计准则体系,确保会计信息的质量和可靠性。
国际会计准则有多少条
国际会计准则体系包含的具体准则数量因准则类型而异,其中国际会计具体准则(IFRS体系)共43项,国际会计准则(IAS)有效规则22条,国际财务报告准则(IFRS)共17条。国际会计准则体系是一个多层次、动态发展的框架,其准则数量和有效性会随时间调整。
目前,我国已经颁布实施的具体会计准则有项,而国际会计准则委员会(IASC)从1973年成立至2000年3月完成使命,先后颁布了41项国际会计准则,截至目前为止,仍然有31项。
在国际会计领域,IAS(国际会计准则)是由国际会计准则理事会(IASB)制定的一系列指导原则的简称。IAS目前共有41个准则,涵盖了财务报表的呈现、库存管理、合并财务报表、折旧会计等多个重要方面。
截止目前,中国企业会计准则中基本准则1条,具体准则42条,共43条。
应用范围:主要在美国使用,但其影响力也扩展到其他国家,特别是那些与美国经济有密切联系的国家和地区。特点:美国公认会计原则以规则为导向,包含了数百条准则、注释和其他规定,对财务报告的各个方面进行了详细的规定和指导。
请问有谁知道38项具体会计准则分为哪些?
1、新会计准则体系中的38项基本准则是一套详细的操作指引,旨在确保财务报告的透明性和可靠性。以下是这些准则的简要概述: 存货管理: 《企业会计准则1号—存货》:规定了存货的确认、初始计量、后续计量、期末计量、成本流转和存贷跌价准备的会计处理方法。
2、新会计准则是指财政部于2006年2月15日公布的财政部令第33号《企业会计准则基本准则》。该准则一共38条,因此也被称为新38条会计准则,内容如下:存货。长期股权投资。投资性房地产。固定资产。生物资产。无形资产。非货币性资产交换。资产减值。职工薪酬。企业年金基金。股份支付。债务重组。或有事项。
3、006年2月5日发布的39(1+38)项会计准则,分为两个层次:基本会计准则与具体会计准则。具体准则又分为三类:基本业务准则。
4、为确保企业会计行为的规范和会计信息的质量,财政部发布了财会[2006]3号文件,包含了《企业会计准则第1号——存货》在内的38项具体准则。自2007年1月1日起,这些准则将在上市公司范围内实施,鼓励其他企业自愿采纳。
5、除了上述准则,其余的32项具体准则分别针对其他经济业务和事项,如金融工具的会计处理、租赁、收入确认、政府补助、股份支付、所得税等,为企业提供了全面的会计处理指南。
6、具体准则共有38项,其中,新制定的会计准则有22项,以前制定、现在修订的会计准则16项。
企业会计准则包括哪些
1、企业会计准则主要包括基本准则、具体准则、应用指南和解释。基本准则 基本准则在企业会计准则体系中占据核心地位,它为制定具体准则提供了基本框架和原则。
2、企业会计准则体系包括基本准则、具体准则和会计准则应用指南和解释等。\x0d\x0a基本准则是企业会计准则体系的基础,是具体准则、应用指南和解释等的制定依据。\x0d\x0a具体准则是根据基本准则制定的、用来指导企业各类经济业务确认、计量、记录和报告的规范。
3、特殊行业和特殊业务准则:对特殊行业的特定业务的会计问题做出的处理规范,如生物资产、金融资产转移、套期保值、原保险合同、合并会计报表等。财务报告准则:主要规范各类企业通用的报告类准则,如财务报表列报、现金流量表、合并财务报表、中期财务报告、分部报告等。
4、现行的企业会计准则体系包含基本准则、具体准则、应用指南和解释公告四个部分。基本准则是整个准则体系的纲领性文件,为会计实务提供了基础性规范框架。
5、我国所有企业执行的具体会计准则包含:业务准则、特殊行业和特殊业务准则、财务报告准则三大类。一般业务准则是规范普遍适用的一般经济业务的确认、计量要求,如存货、固定资产、无形资产、职工薪酬、所得税等。
6、准则的制定主体与体系构成企业会计准则由中华人民共和国财政部制定,首次发布于2006年(财政部令第33号),2007年1月1日起施行,2014年修订(财政部令第76号)。其体系包含四部分:基本准则:规范会计确认、计量和报告行为,要求企业以权责发生制为基础编制财务报告,采用历史成本等计量属性。